Doładowanie kasyna przez telefon w 2026 roku — trzy kanały, jedna rzeczywistość
 Available in US
Aktualne na dzień 26 września 2026; warunki licencyjne i prowizje zweryfikowane wobec cenników SimPay, raportu CGA, rejestru domen MF oraz dokumentów Total Casino.
Wpis na stu złotych przez SMS Premium nie jest wpisem na stu złotych na koncie gracza. To jest pierwsza rzecz, którą warto wiedzieć, zanim kliknie się „wpłać” w jakimkolwiek kasynie przyjmującym płatności telefonem, i to jest oś, wokół której krąży cała reszta — kanał, prowizja, księgowanie, wypłata. Polski rynek ma jednego legalnego operatora kasyna online (Total Casino) i on nie obsługuje już ani SMS-a, ani rachunku telefonicznego, więc cała oferta „wpłaty telefonem” w praktyce oznacza marki offshore z licencją Curaçao lub Malty. Dziesięć z nich omawiam w dalszej części; zanim do nich przejdę, trzeba rozłożyć na części sam mechanizm.
Spis treści
- Ranking dziesięciu kasyn z doładowaniem telefonem — porównanie
- Legalność doładowania telefonem w kasynie online w Polsce
- Odpowiedzialna gra — co oferuje legalne kasyno i dlaczego to nie dotyczy marek offshore
- Mechanika wpłaty SMS-em i przez telefon — prowizja, limity, księgowanie
- Paysafecard — voucher jako alternatywa dla SMS-a
- Ile naprawdę zostaje ze 100 zł wpłaconych SMS-em — rozkład prowizji
- Najczęściej zadawane pytania
Ranking dziesięciu kasyn z doładowaniem telefonem — porównanie
Porównanie obejmuje marki, które w zestawieniach 2026 pojawiają się przy opisie wpłaty SMS-em, rachunkiem u operatora albo kodem Paysafecard, oraz te, które — choć w tym przebiegu nie zostały powiązane z tym kanałem przez źródła — tworzą kontekst rynkowy i też trafiają na listę. Każda jest produktem offshore bez polskiej licencji hazardowej; polski gracz działa poza reżimem ustawy o grach hazardowych, gdy z nich korzysta, co jest tematem osobnego rozdziału niżej.
| Kasyno | Minimalna i maksymalna wpłata | Udział prowizji pośrednika | Czas zaksięgowania | Wypłata tym samym kanałem |
|---|---|---|---|---|
| Vavada | od 20 zł | Em dash | natychmiast | nie |
| Vulkan Vegas (V.Vegas) | od 20 zł | Em dash | natychmiast | nie |
| Lemon Casino | od 20 zł | Em dash | natychmiast | nie |
| Mostbet | Em dash | Em dash | natychmiast | nie |
| ICE Casino | Em dash | Em dash | natychmiast | nie |
| Verde Casino | Em dash | Em dash | natychmiast | nie |
| NV Casino | Em dash | Em dash | natychmiast | nie |
| Bison Casino | Em dash | Em dash | natychmiast | nie |
| Energy Casino | Em dash | Em dash | natychmiast | nie |
| Slottica | Em dash | Em dash | natychmiast | nie |
Tabelę czyta się szybko, ale diabeł tkwi właśnie w komórkach oznaczonych myślnikiem. To są dane, których źródła z tego przebiegu nie potwierdziły: kwoty minimalne są znane tylko dla pierwszych trzech marek (Vavada, Vulkan Vegas, Lemon Casino — po 20 zł), a prowizja nie jest w ogóle ujawniana przez operatorów jako cecha rozróżniająca, bo zależy od agregatora i sieci komórkowej, nie od kasyna. Czas zaksięgowania „natychmiast” jest wspólny dla całej listy, ponieważ tak działa cała klasa kanałów mobilnych — księgowanie następuje w chwili autoryzacji u operatora telekomunikacyjnego lub po potwierdzeniu kodu PIN. Ostatnia kolumna jest najważniejsza: żadna z tych marek nie obsługuje wypłaty tym samym kanałem, co wpłata — i to nie jest kwestia marki, lecz kanału. SMS Premium i Direct Carrier Billing są z definicji jednokierunkowe; Paysafecard teoretycznie dopuszcza wypłatę na konto myPaysafecard, ale kasyna rzadko to udostępniają. Tabela pokazuje więc nie tyle różnice między markami, co jednorodność całej klasy.
Vavada — Direct Carrier Billing i SMS Premium, ale poza polskim rynkiem
Vavada to najczęściej wymieniana marka przy opisie wpłaty telefonem; dwa niezależne zestawienia lokują ją w pierwszej trójce kasyn z tą metodą. Minimalna wpłata to 20 zł. Licencja Curaçao OGL/2024/252/0153 wydana spółce Vavada B.V. (143168) potwierdzona certyfikatem operacyjnym CGA, status Active — to porządna, aktywna licencja, ale nie jest to polska licencja na kasyno online. Vavada obsługuje zarówno Direct Carrier Billing, jak i klasyczny SMS Premium, wymaga oznaczenia 18+ i uruchamia KYC dopiero przy wypłacie. Dla polskiego gracza marka jest dostępna technicznie, ale prawnie znajduje się poza ustawą o grach hazardowych, co oznacza brak ochrony, którą daje licencja Ministra Finansów, i udział w grze na własne ryzyko prawne. Wybór Vavady ma sens dla kogoś, kto chce sprawdzić sam kanał wpłaty niską kwotą i akceptuje ramy, w jakich działa produkt offshore.
Vulkan Vegas — ta sama spółka, inna marka
Vulkan Vegas to brand spółki Whitebox B.V. (155412), ta sama spółka co ICE Casino na tej samej licencji Curaçao OGL/2024/822/0338; tu jednak certyfikat operacyjny CGA nie został znaleziony dla tej konkretnej domeny — jest potwierdzony tylko w dokumentach operatora (regulamin podaje spółkę, numer i licencję). Strona zwraca kod 403 z wielu lokalizacji, w tym z dużej części Europy, co utrudnia weryfikację bezpośrednią. Minimalna wpłata to 20 zł. Vulkan Vegas jest też znany pod skróconą nazwą „V.Vegas” w niektórych zestawieniach, a jego aplikacja mobilna nosi tę samą etykietę. Pod względem kanału wpłaty nie odróżnia się od pozostałych marek z listy, a dla gracza w Polsce stanowi ten sam kompromis prawny co Vavada: licencja zagraniczna, brak polskiej koncesji.
Lemon Casino — aktywna licencja, domena potwierdzona
Lemon Casino działa pod spółką Orange Entertainment B.V. (158249), licencja Curaçao OGL/2024/1111/0488 przyznana 18 września 2025 r., status Active — i to jest jedyny przypadek w zestawieniu, w którym certyfikat operacyjny CGA, strona operatora i rejestr CGA zgadzają się co do bajki. Lemon Casino pojawia się w zestawieniach kasyn z wpłatą SMS-em przy minimalnej kwocie 20 zł. Jest to więc bezpieczniejsza strona dokumentacji, choć nadal jest to licencja zagraniczna, a produkt offshore. Dla polskiego gracza marka jest interesująca jako wzorzec przejrzystości: certyfikat otwiera się po kliknięciu w stopkę i prowadzi do tej samej strony regulatora co w rejestrze.
Mostbet — uznana marka bukmacherska z sekcją kasyna
Mostbet to przede wszystkim bukmacher, ale jego sekcja kasyna przyjmuje wpłaty SMS-em, co plasuje markę w zestawieniach dla tego kanału. Spółka Bizbon N.V. (141081), licencja Curaçao OGL/2024/597/0249, status Active, certyfikat operacyjny CGA potwierdzony. W odróżnieniu od poprzedników, Mostbet nie figuruje w tym przebiegu z konkretną kwotą minimalną dla wpłaty telefonem, co oznacza, że trzeba ją sprawdzić w kasie operatora przed pierwszą transakcją. Dla kogoś, kto już obstawia u tego buka i chciałby mieć kasyno „przy okazji”, to najniższy koszt przejścia; dla kogoś szukającego wyłącznie kasyna — żadna przewaga nad pozostałymi.
ICE Casino — ta sama licencja co Vulkan Vegas
ICE Casino to drugie dzieło spółki Whitebox B.V. (155412) na tej samej licencji Curaçao OGL/2024/822/0338 co Vulkan Vegas. Tym razem jednak certyfikat operacyjny CGA dla domeny ICE Casino istnieje i potwierdza powiązanie marki ze spółką. W zestawieniach 2026 ICE Casino pojawia się w opisach kasyn z płatnością telefonem/SMS-em. Jest to więc ten sam produkt w innej szacie, z tą samą prowizją kanału i tymi samymi ograniczeniami wypłaty. Dla gracza wybór między ICE Casino a Vulkan Vegas sprowadza się do interfejsu i bieżących promocji, nie do kanału wpłaty.
Verde Casino — niszowa marka z tą samą klasą kanału
Verde Casino (Wiraon B.V., 146886) na licencji Curaçao OGL/2024/686/0183 przyznanej 14 kwietnia 2025 r. to kolejny brand zestawień dla wpłat telefonem. Certyfikat operacyjny CGA potwierdzony, ta sama spółka ma osobny certyfikat dla marki Maggico, co jest typowe dla operatorów prowadzących kilka marek pod jednym licencjobiorcą. Kanał wpłaty nie różni się od reszty listy. Verde Casino nie ma w tym zestawieniu wyróżnika, który przesądzałby o wyborze — wchodzi do rankingu, ponieważ pojawia się w materiałach źródłowych dla tego kanału, i dlatego, że klasa kanału jest na tyle jednorodna, że nawet marki bez wyraźnej cechy rozróżniającej warto wymienić.
NV Casino — bez źródła na kanał telefonu
NV Casino (Nixxe B.V., 147116) na licencji Curaçao OGL/2024/1363/0705 ma aktywny certyfikat operacyjny CGA dla marki NV Casino, ale żadne źródło z tego przebiegu nie wiąże tej marki konkretnie z kanałem wpłaty telefonem. Zostawiam ją w zestawieniu, ponieważ spełnia ten sam profil operatora offshore co pozostałe, a kontekst kanału (jednorodność mechaniki) czyni ją wymienną. Kwota minimalna, prowizja i dostępność SMS Premium w kasie NV Casino wymagają sprawdzenia u operatora. To nie jest rekomendacja — to jest informacja o klasie produktu.
Bison Casino — certyfikat nieosiągalny, dokumentacja niepełna
Bison Casino to przypadek szczególny: spółka Betelgeuse Entertainment B.V. (161954) na licencji Curaçao OGL/2024/1062/0475, ale sam certyfikat operacyjny CGA dla marki Bison Casino otwiera stronę „Not Found” — co oznacza, że ani domena nie jest w rejestrze, albo dane identyfikacyjne certyfikatu nie są spójne. Rejestr CGA zawiera licencję na pozycji 338 z adnotacją o trwającej ocenie i terminem do 17 marca 2026 r., co jeszcze bardziej komplikuje obraz. Domena Bison Casino jest potwierdzona tylko u operatora. Bison Casino nie został w tym przebiegu powiązany z kanałem wpłaty telefonem. Dla gracza jest to sygnał: ta marka ma słabszą dokumentację niż reszta zestawienia, co nie znaczy, że jest zła, ale znaczy, że nie da się jej zweryfikować poza tym, co sama podaje.
Energy Casino — Malta zamiast Curaçao
Energy Casino to jedyny brand zestawienia z licencją Malta Gaming Authority (MGA/B2C/224/2012), spółka Probe Investments Limited. Dynamiczna pieczęć MGA w stopce Energy Casino potwierdza licencję i status Licensed. W odróżnieniu od marek z Curaçao, MGA nakłada ostrzejsze wymogi sprawozdawcze i ochrony gracza, co dla jednych jest wartością samą w sobie, a dla innych nie kompensuje braku polskiej licencji. Energy Casino nie został w tym przebiegu powiązany z kanałem wpłaty telefonem, co oznacza, że jego obecność w tym zestawieniu wynika z klasy operatora, nie z metody.
Slottica — ta sama klasa, inny wystrój
Slottica (Atlantic Management B.V., 139089) na licencji Curaçao OGL/2024/1060/0472 to ostatnia pozycja rankingu, z aktywnym certyfikatem operacyjnym CGA dla Slottica. Ta sama spółka prowadzi markę Viks pod osobnym certyfikatem, co jest typowe dla operatorów wielobrandowych. Kanał wpłaty telefonem nie został w tym przebiegu powiązany z marką. Slottica wchodzi do rankingu z tych samych powodów co NV Casino i Energy Casino: klasa produktu, jednorodność kanału, brak wyraźnej cechy rozróżniającej w tym zestawieniu.
Legalność doładowania telefonem w kasynie online w Polsce
Polska ma jeden z najbardziej restrykcyjnych reżimów hazardowych w Europie. Hazard internetowy, w tym kasyno online, jest monopolem państwa — jedynym legalnym operatorem jest Total Casino prowadzone przez Totalizator Sportowy sp. z o.o. (KRS 0000007411, kapitał zakładowy 279 142 000 zł). Żadna marka prywatna nie może otrzymać polskiej koncesji na kasyno online. Wszystkie dziesięć marek omówionych powyżej działa na licencjach zagranicznych (dziewięć z Curaçao, jedna z Malty) i z polskiej perspektywy jest produktem offshore bez licencji.
Skutek dla gracza jest dwoisty. Po pierwsze, Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą (prowadzony od 1 kwietnia 2017 r. przez KAS na podstawie art. 15f ustawy o grach hazardowych) blokuje domeny nielegalnych operatorów na poziomie dostawców internetu, a od 1 września 2026 r. BLIK sprawdza domenę powiązaną z transakcją w chwili autoryzacji i automatycznie blokuje płatność, jeśli domena figuruje w rejestrze. To dlatego kanały takie jak BLIK i przelew bankowy są tak skuteczną barierą dla nielegalnych operatorów — a SMS Premium i Direct Carrier Billing nią nie są. Po drugie, uczestnictwo w grze na nielegalnej stronie jest samo w sobie czynem zabronionym: art. 29a ust. 2 ustawy o grach hazardowych zakazuje udziału w hazardzie internetowym organizowanym poza monopolem lub bez zezwolenia, a art. 107 § 2 i art. 109 kodeksu karnego skarbowego przewidują karę grzywny do 120 stawek dziennych, plus art. 89 administracyjną karę pieniężną równą 100% uzyskanych wygranych. Innymi słowy: wygrana na stronie offshore nie tylko nie ma ochrony, ale może być przedmiotem administracyjnej sankcji.
Jest jeszcze aspekt kanału, który ma znaczenie przy kasynie offshore. Ustawa o usługach płatniczych (art. 6 pkt 12) wyłącza spod swojego reżimu transakcje przedsiębiorcy telekomunikacyjnego doliczane do należności za usługi telekomunikacyjne, ale tylko wtedy, gdy służą nabyciu „treści cyfrowych lub usług głosowych” albo — przy użyciu urządzenia elektronicznego — zbiórkom publicznym albo zakupowi biletów komunikacyjnych, parkingowych czy wstępu na imprezy artystyczne, rozrywkowe lub sportowe. Limit tego wyłączenia to równowartość 50 euro na transakcję i 300 euro miesięcznie (po kursie NBP z 31 października roku poprzedniego). Depozyt w kasynie online nie mieści się w katalogu „treści cyfrowe lub usługi głosowe” — żadne źródło z tego przebiegu nie potwierdza takiej kwalifikacji. To oznacza, że operator telekomunikacyjny obsługujący taką wpłatę formalnie nie korzysta z tego wyłączenia, co ma znaczenie dla niego, nie dla gracza, ale warto o tym wiedzieć, czytając regulaminy sieci komórkowych.
Warsaw Enterprise Institute w raporcie z 24 lipca 2026 r. ocenia, że 40% rynku kasyn online w Polsce to szara strefa — 73,7 mld zł obrotu w 2025 r. i ponad 3 miliony polskich użytkowników. Te liczby wyjaśniają, dlaczego strona o kanale płatności dla kasyn nieuchronnie prowadzi do marek offshore: podaż legalna jest jedna, a popyt rozproszył się w inną stronę. Nie jest to sygnał rekomendacji, lecz opisu rynku, na którym ten kanał płatności faktycznie funkcjonuje.
Odpowiedzialna gra — co oferuje legalne kasyno i dlaczego to nie dotyczy marek offshore
Total Casino, jako jedyny legalny operator, działa na podstawie zatwierdzonego przez MF regulaminu odpowiedzialnej gry, który wymaga od gracza ustanowienia czterech limitów przy rejestracji (dzienny i miesięczny limit wydatków oraz dzienny i miesięczny limit czasu), udostępnia narzędzie samooceny i publikuje listę organizacji pomocowych z linkami. To jest standard, którego marki offshore nie są zobowiązane przestrzegać, choć niektóre z nich (zwłaszcza te na Malcie) wdrażają własne wersje tych narzędzi. Polski system nie ma krajowego rejestru samowykluczenia — wykluczenie jest poziomu operatora, nie państwa, w odróżnieniu od Wielkiej Brytanii czy Holandii.
Dla gracza to oznacza prostą rzecz: w kasynie offshore nie ma instytucji, do której można się odwołać w sporze, a narzędzia kontroli wydatków zależą od dobrej woli operatora. Próg kwotowy na usługi o podwyższonej opłacie wynosi domyślnie 35 zł na okres rozliczeniowy (abonent może wybrać 0, 35, 100 lub 200 zł) — to ustawowy limit chroniący przed niekontrolowanym wzrostem opłat, ale nie jest to narzędzie odpowiedzialnej gry. Blokada usług premium (w Play SMS „KONIEC” lub „STOP” na 6000, w Plusie „START BLOKADA” na 8888, w Orange kod 1014*1# lub SMS „LIMIT” z kwotą na 80603, w T-Mobile przez panel „Usługi > Bezpieczeństwo i blokady”) jest więc pierwszym praktycznym krokiem kontroli wydatków na SMS Premium, niezależnie od tego, czy gracz zamierza korzystać z tego kanału w kasynie.
Mechanika wpłaty SMS-em i przez telefon — prowizja, limity, księgowanie
Wpłata SMS-em w kasynie online wygląda z perspektywy gracza jak zwykły przelew: w kasie operatora wybiera się kwotę, wysyła SMS pod wskazany numer, otrzymuje kod zwrotny, wpisuje go w kasie, środki pojawiają się na koncie. W praktyce każdy z tych kroków ma ograniczenia, które definiują kanał. SMS Premium w Polsce ma maksymalną cenę 25 zł netto, czyli 30,75 zł brutto — to górna granica, którą może kosztować pojedynczy SMS o podwyższonej opłacie. Stawki agregatorów takich jak SimPay (wypłata właścicielowi serwisu 51% wartości netto przy obrocie od 0 zł, 52% od 50 000 zł i 53% od 100 000 zł miesięcznie) pokazują, że 47–49% kwoty zostaje po stronie operatora GSM i agregatora. To jest sam kanał, nie marketing.
Direct Carrier Billing to drugi wariant tej samej mechaniki: obciążenie rachunku telefonicznego, ale bez SMS-a jako nośnika płatności — najczęściej przez potwierdzenie na stronie operatora sieci (Plus, Orange, T-Mobile, Play). SimPay podaje, że DCB zostawia właścicielowi serwisu do 70% kwoty dla Orange, do 75% dla Play, do 75% dla Plusa i do 65% dla T-Mobile — przy czym te stawki są niezobowiązujące i ustalane indywidualnie. Koszt po stronie płacącego jest wyraźnie niższy niż w SMS Premium, ale wciąż nie jest to darmowy kanał. Limity per numer MSISDN w jednym okresie rozliczeniowym różnią się między sieciami: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, Play od 50 do 600 zł zależnie od stażu abonenta. To są limity operatorów telekomunikacyjnych, nie kasyn.
Czas księgowania jest wspólny dla obu wariantów: źródła podają, że środki pojawiają się na koncie natychmiast, najdalej do 60 sekund, w wyjątkowych przypadkach 5–10 minut; po 15 minutach bez środków zalecany jest kontakt z obsługą kasyna. To jest najszybszy kanał wpłaty w ogóle, szybszy nawet od BLIK-a, który wymaga potwierdzenia w aplikacji bankowej. Szybkość jest główną zaletą kanału — i jednocześnie jego pułapką, bo decyzja o wpłacie jest realizowana w sekundy, bez czasu na refleksję.
Wypłata tym samym kanałem jest niemożliwa w obu przypadkach: SMS Premium i Direct Carrier Billing są z definicji jednokierunkowe. Wygraną trzeba odebrać inną metodą — kartą, przelewem bankowym, e-portfelem lub kryptowalutą. To wymaga podania danych, których gracz może nie chcieć ujawniać w kasynie offshore, a w najgorszym przypadku prowadzi do sytuacji, w której wygrana zostaje na koncie operatora, bo żaden alternatywny kanał nie jest dostępny dla gracza lub nie działa w jego regionie.
Paysafecard — voucher jako alternatywa dla SMS-a
Paysafecard to osobny kanał, który pojawia się w tym samym kontekście co SMS Premium, choć działa na innej zasadzie. Zamiast obciążać rachunek telefoniczny, kupuje się fizyczny lub cyfrowy voucher o określonej wartości, a następnie wpisuje jego szesnastocyfrowy kod PIN w kasie kasyna. Kasyno nie otrzymuje danych bankowych ani numeru telefonu — tylko potwierdzenie, że kod jest ważny i jednorazowy. To jest kanoniczny kanał „bez konta bankowego” w hazardzie online, używany przez graczy, którzy nie chcą ujawniać danych operatorowi.
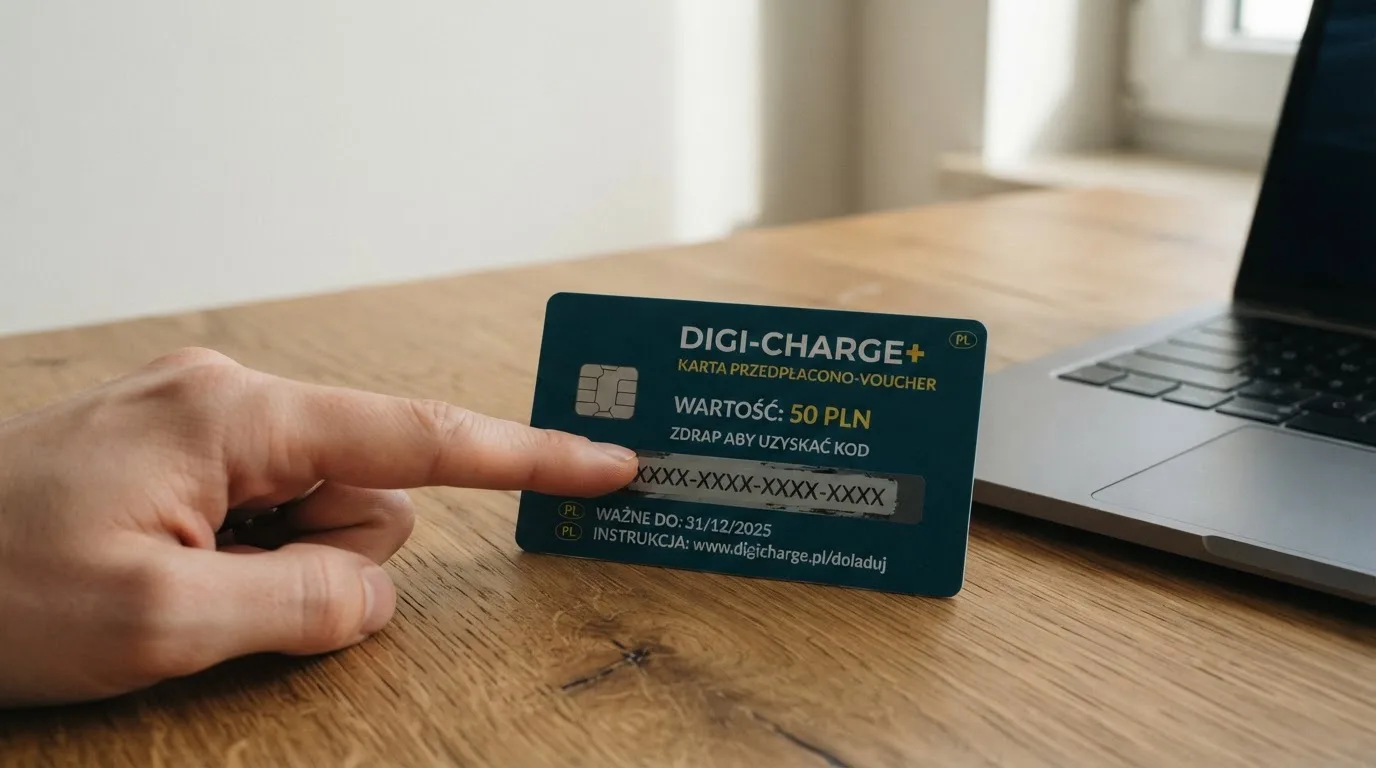
W praktyce kanał ma trzy ograniczenia, które definiują jego miejsce. Po pierwsze, jednorazowy charakter kodu: każdy PIN może być użyty tylko raz, co oznacza, że wpłata wymaga zakupu nowego vouchera na każdą transakcję. Po drugie, jednorazowy limit wpłaty: kasyna przyjmujące Paysafecard rzadko przetwarzają pojedynczą wpłatę powyżej 200 zł — to granica, która zamyka ten kanał dla graczy o większym budżecie. Po trzecie, prowizja, choć niska: zestawienie kosztów kanałów mobilnych podaje 0–3% dla Paysafecard wobec 30–55% dla SMS Premium i 5–10% dla Direct Carrier Billing — ale prowizja jest pobierana od kupującego voucher lub od transakcji z pośrednikiem, a nie od samej kwoty wpłaty do kasyna.
Na polskim rynku Paysafecard jest traktowany przez operatorów jako alternatywa dla graczy, którzy z różnych powodów nie chcą używać karty ani przelewu. Z punktu widzenia Total Casino, który jest jedynym legalnym operatorem, ten kanał nie jest dostępny — strona Total Casino oferuje wyłącznie BLIK, przelew bankowy i kartę. Dla kasyn offshore Paysafecard jest jednym z kilku dostępnych kanałów „niszowych” obok SMS Premium i kryptowalut.
Ile naprawdę zostaje ze 100 zł wpłaconych SMS-em — rozkład prowizji
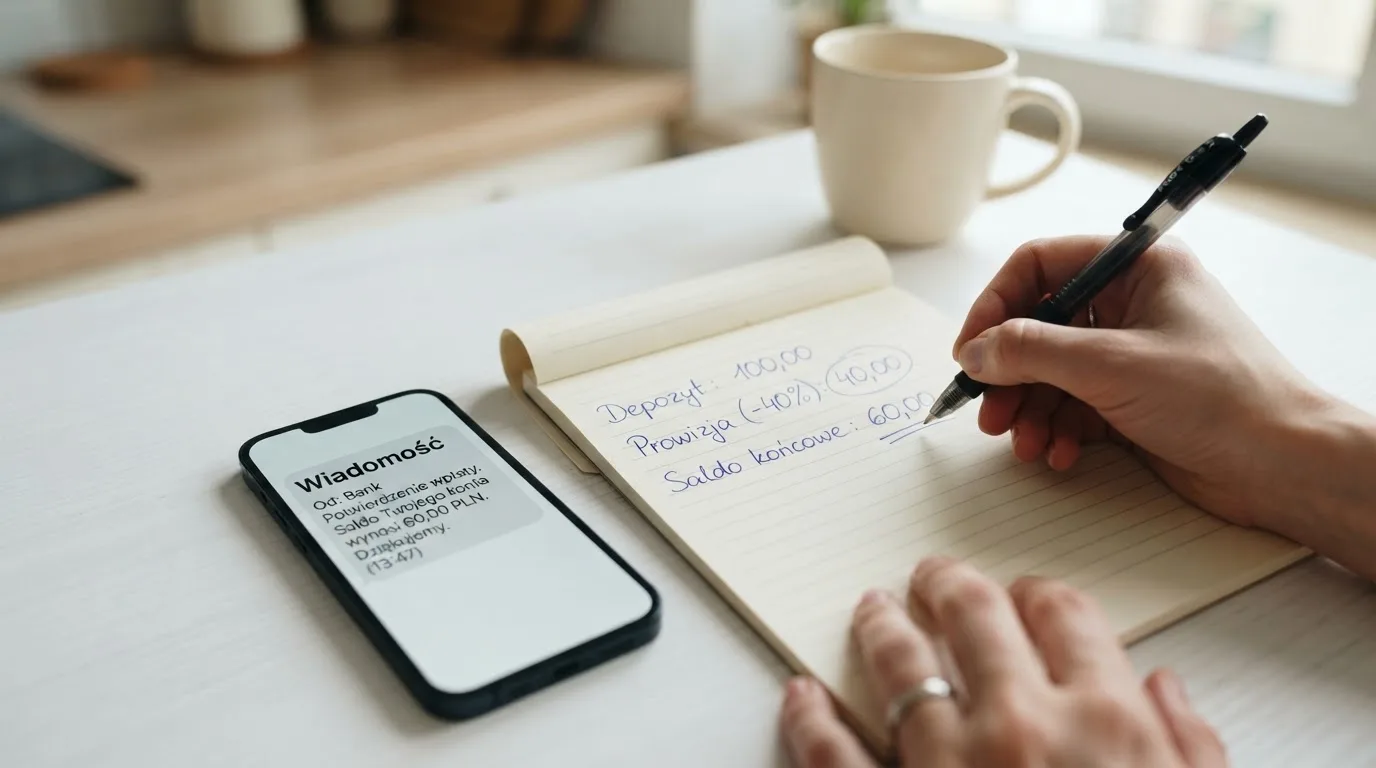
Liczby w tej analizie pochodzą z publicznego cennika SimPay (stawki prowizji dla SMS Premium) oraz z przykładu podanego w zestawieniu branżowym dla kwoty 100 zł. Założenie jest jedno: gracz wpłaca 100 zł SMS-em Premium i chce wiedzieć, ile z tej kwoty faktycznie pojawi się na koncie w kasynie.
Łańcuch kosztów wygląda tak: SimPay wypłaca właścicielowi serwisu 51% wartości netto SMS-a przy obrocie od 0 zł miesięcznie, czyli przy małej skali — a operator GSM i agregator zatrzymują pozostałe 47–49%. W przykładzie 100 zł z zestawienia branżowego rozbicie jest następujące: około 23 zł to VAT operatora GSM, około 15–20 zł to marża agregatora płatności, a na konto gracza trafia około 55–62 zł. Innymi słowy, ponad jedna trzecia wpłaty znika w kanale, zanim cokolwiek zostanie postawione. To nie jest „koszt transakcji” w rozumieniu bankowym — to jest cena kanału, wbudowana w każdą operację.
Wyliczenie opiera się na założeniu, że stawka prowizji mieści się w górnym przedziale podanym przez SimPay i że operator GSM pobiera pełną kwotę VAT-u od SMS-a Premium. Przy wyższym obrocie miesięcznym (od 100 000 zł) prowizja agregatora spada o 2 punkty procentowe (z 47–49% do 47%), co w naszym przykładzie dałoby około 2 zł więcej na koncie gracza — poprawa niewielka, bo gros kwoty zabiera operator GSM, nie agregator. Direct Carrier Billing jest wyraźnie tańszy dla płacącego: przy stawce 70–75% po stronie właściciela serwisu z 100 zł na konto trafiałoby 70–75 zł, czyli prawie dwa razy więcej niż przez SMS Premium. To wyjaśnia, dlaczego źródła branżowe opisują klasyczne SMS Premium jako kanał wypierany przez DCB.
Wyliczenie ma jeszcze jedno zastrzeżenie: jest to średnia statystyczna przy wielu transakcjach, nie gwarancja dla pojedynczej operacji. Konkretna kwota zależy od operatora sieci (cztery różnią się stawkami), od agregatora (SimPay, dpay i inni mają różne cenniki), od wolumenu transakcji gracza w danym miesiącu i od ewentualnych promocji operatora GSM. Ktoś, kto wpłaca 25 zł SMS-em w Plusie, zapłaci inną prowizję niż ktoś, kto wpłaca 30 zł w Play w piątek wieczorem — ale rząd wielkości (jedna trzecia do połowy kwoty zabrana przez kanał) utrzymuje się. To jest realna cena wygody, jaką daje najszybsza metoda wpłaty w kasynie.
Najczęściej zadawane pytania
Czy w Total Casino można doładować konto SMS-em lub przez telefon?
Nie. Total Casino, jedyne legalne kasyno online w Polsce, oferuje dokładnie trzy metody wpłaty: BLIK, przelew bankowy i kartę płatniczą. Wpłata SMS-em ani obciążenie rachunku telefonicznego nie są dostępne; dwie niezależne recenzje potwierdzają, że metoda została wycofana z powodu niskich limitów, braku możliwości wypłat i zmian w regulacjach finansowych. Na legalnym rynku ten kanał po prostu nie istnieje.
Czym różni się SMS Premium od Direct Carrier Billing?
SMS Premium obciąża rachunek telefoniczny przez wysłanie SMS-a o podwyższonej opłacie — jest jednorazowy, ma stałą cenę do 30,75 zł brutto i prowizję sięgającą 30–55% kwoty. Direct Carrier Billing obciąża rachunek bez SMS-a, najczęściej przez potwierdzenie na stronie operatora sieci; jest tańszy dla płacącego (prowizja 5–10%, kasyno zatrzymuje 65–75%) i ma wyższe limity per okres rozliczeniowy, różne w każdej sieci. Oba kanały są jednokierunkowe — służą tylko do wpłaty.
Czy wygraną można odebrać tym samym kanałem, którym wpłaciło się SMS-em lub telefonem?
Nie. SMS Premium i Direct Carrier Billing nie obsługują wypłat; wygraną trzeba odebrać kartą płatniczą, przelewem bankowym, e-portfelem lub kryptowalutą. To jest ograniczenie kanału, nie operatora — kasyno nie ma technicznej możliwości zwrotu środków na rachunek telefoniczny. W praktyce oznacza to, że operator kasyna musi mieć weryfikację tożsamości gracza (KYC) i działający alternatywny kanał wypłaty, zanim w ogóle ma sens przyjmować wpłaty SMS-em.
Jaka jest maksymalna kwota jednorazowej wpłaty SMS-em w polskim kasynie online?
Maksymalna cena pojedynczego SMS-a Premium wynosi 25 zł netto (30,75 zł brutto) i jest to ustawowy limit, nie wybór operatora. Same kasyna stosują dodatkowe limity — historyczne widełki w Total Casino to 10–30 zł na pojedynczą transakcję — ale w kasynach offshore limity są mniej jednorodne i wymagają sprawdzenia w kasie operatora. Operator GSM dorzuca jeszcze limit per okres rozliczeniowy, który wynosi od 150 zł (T-Mobile) do 600 zł (Play, dla stałych abonentów).
Ile wynosi prowizja przy płatności telefonem w kasynie online?
Dla SMS Premium prowizja sięga 30–55% wartości transakcji i jest pobierana łącznie przez operatora GSM i agregatora; z 100 zł wpłaty na konto gracza trafia około 55–62 zł. Dla Direct Carrier Billing prowizja wynosi 5–10%, a kasyno zatrzymuje 65–75% kwoty; z tych samych 100 zł na konto trafia 70–75 zł. Paysafecard ma najniższą prowizję (0–3%) i nie obciąża rachunku telefonicznego, ale jest jednorazowa i ma limit pojedynczej wpłaty zwykle do 200 zł.
Czy doładowanie kasyna kodem Paysafecard wymaga konta bankowego?
Nie. Paysafecard to voucher przedpłacony: kupujesz kod PIN (fizycznie w sklepie lub cyfrowo), wpisujesz go w kasie kasyna, środki pojawiają się na koncie. Kasyno nie otrzymuje danych bankowych ani numeru karty — tylko potwierdzenie ważności kodu. To jest kanoniczny kanał „bez konta bankowego” w hazardzie online, choć w Polsce dostępny tylko w kasynach offshore, bo Total Casino go nie obsługuje.
Czy granie w kasyno offshore z płatnością SMS jest legalne dla gracza w Polsce?
Nie. Polska ma monopol państwa na kasyno online, a uczestnictwo w grze na stronie bez polskiej licencji jest czynem zabronionym (art. 29a ust. 2 ustawy o grach hazardowych), zagrożonym karą grzywny do 120 stawek dziennych i administracyjną karą 100% uzyskanych wygranych. SMS Premium i Direct Carrier Billing dodatkowo nie są objęte automatyczną blokadą domeny w chwili autoryzacji płatności (tak jak BLIK od 1 września 2026 r.), więc technicznie kanał działa, ale prawnie gracz działa na własne ryzyko. To nie jest kwestia opinii — to jest kwestia obowiązującego prawa.
Jak zablokować usługi SMS Premium we własnym numerze telefonu?
Blokada jest bezpłatna we wszystkich czterech sieciach i można ją wykonać samodzielnie: w Play wysyłasz SMS o treści „KONIEC” lub „STOP” na numer 6000; w Plusie wysyłasz SMS „START BLOKADA” na numer 8888; w Orange wybierasz kod 1014*1# lub wysyłasz SMS „LIMIT” z wybraną kwotą na numer 80603; w T-Mobile blokadę ustawiasz w panelu „Usługi > Bezpieczeństwo i blokady”. Domyślny próg kwotowy na usługi o podwyższonej opłacie wynosi 35 zł na okres rozliczeniowy — można go obniżyć do 0 lub ustawić na 100 albo 200 zł, zależnie od potrzeby.
Napisane przez zespół „Sloty RTP Info”.